家を解体すると固定資産税はどう変わるか 住宅用地の特例と空家法の勧告
家が建っている土地は、住宅用地の特例によって固定資産税の課税標準が低く抑えられています。家を解体すると、次の1月1日の時点で住宅用地ではなくなります。そのため翌年度から特例が外れ、土地の税額が上がることがあります。
一方で、解体せずに放置した空き家も、市区町村から勧告を受けると特例が外れます。特定空家等と管理不全空家等の2つが対象です。どれだけ上がるかは負担調整の仕組みでも変わるため、具体的な額は市区町村の資産税の窓口で確かめるのが近道です。この記事は一般的な情報で、個別の判断は税理士や市区町村の税務担当などの専門家にお願いします。内容は2026年11月3日に確認しました。
住宅用地の特例のしくみ
住宅用地の特例は、地方税法349条の3の2で決められています。家が建っている土地は、固定資産税を計算するもとになる課税標準が、価格よりも低くなります。
表は左右に動かして読めます。
| 区分 | 固定資産税 | 都市計画税 |
|---|---|---|
| 小規模住宅用地(200㎡以下の部分) | 価格の6分の1 | 価格の3分の1 |
| それ以外の住宅用地 | 価格の3分の1 | 価格の3分の2 |
小規模住宅用地の200㎡は、住宅1戸あたりの面積です。住宅が複数ある建物では、200㎡に戸数をかけた面積までが小規模住宅用地になります。都市計画税の割合は、地方税法702条の3で決められています。
たとえば価格が1,200万円で、面積が200㎡以下の住宅用地を考えます。特例の率だけで計算すると、固定資産税の課税標準は6分の1の200万円です。都市計画税の課税標準は3分の1の400万円になります。
この特例は、土地の上に「住宅」があることが前提です。家を取り壊せば、前提がなくなります。
解体するといつから変わるか
固定資産税は、毎年1月1日の状態で課税されます。地方税法359条が、賦課期日を1月1日と決めています。
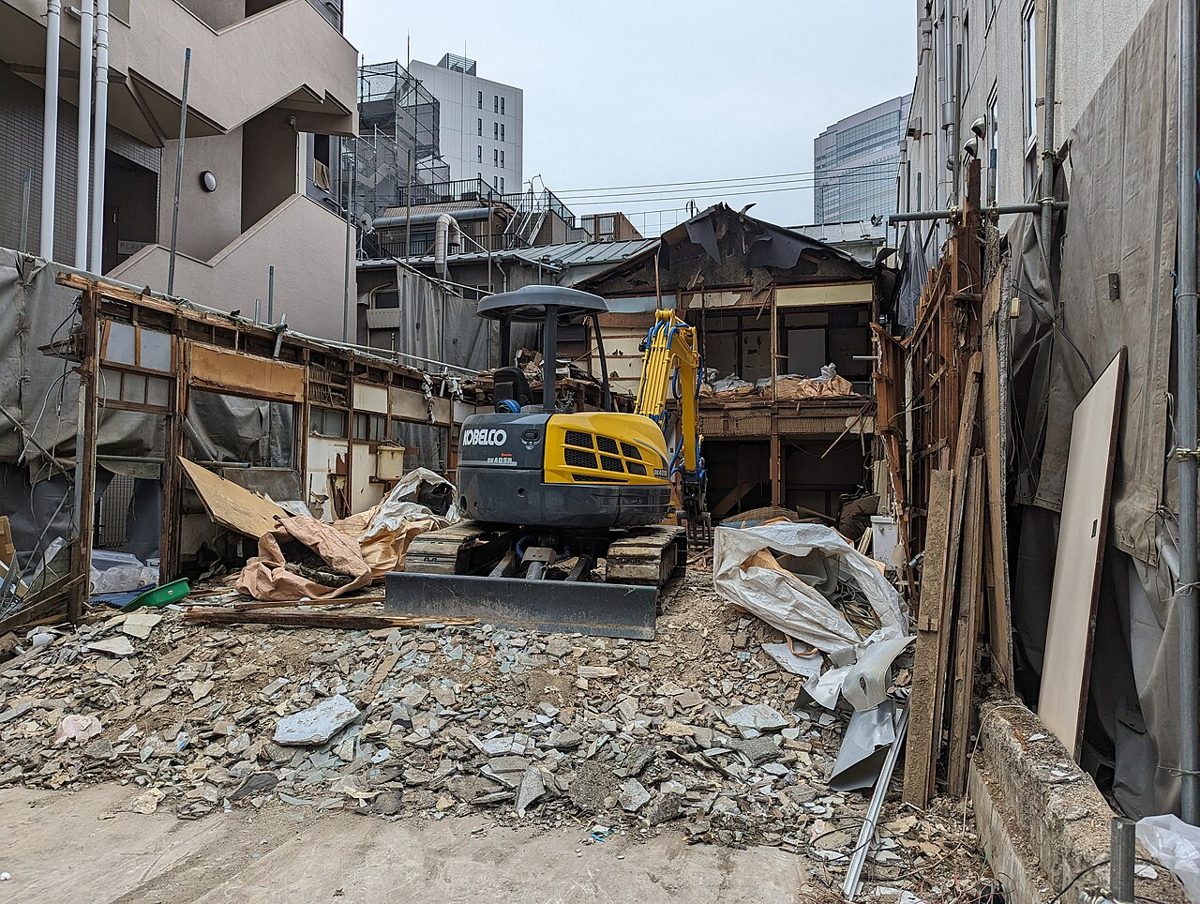
そのため、年の途中で家を解体しても、その年度の税額は変わりません。千葉市のよくある質問のページでも、年の途中で取り壊した家屋に、その年度の固定資産税がかかると説明しています。
土地の特例が外れるのは、家がない状態で1月1日を迎えた年度からです。たとえば年内に解体を終えると、翌年1月1日には家がありません。その年度の土地は住宅用地として扱われなくなります。千葉市のページも、家屋を取り壊すと土地の税額が上がる場合があるとしています。
家を取り壊したことは、市区町村に伝わるようにする必要があります。千葉市の案内では、登記されている家屋は法務局で滅失登記をします。登記されていない家屋は、市税事務所の資産税課に家屋滅失届出書を出します。登記の期限は見積書と届け出の記事で説明しています。
解体後の税額は計算が込み入っている
住宅用地の特例が外れても、土地の課税標準がそのまま価格と同じになるわけではありません。地方税法附則18条などに、負担調整と呼ばれる計算の決まりがあるためです。この決まりは令和6年度から令和8年度までの措置です。
住宅用地ではない宅地は、法律上「商業地等」に区分されます。附則18条による主な扱いは次のとおりです。
- 課税標準は、価格の10分の7が上限になる。
- 上がり方は、前年度の課税標準に価格の5%を足した額までに抑えられる。
- 負担水準が0.6以上0.7以下なら、前年度の課税標準のまま据え置く。
上限の10分の7から計算すると、小規模住宅用地の課税標準(価格の6分の1)と比べて最大で4.2倍です。特例の6分の1と単純に比べた6倍よりは低くなります。前の節の例なら、200万円だった課税標準の上限が840万円になる計算です。
一方で、解体した翌年度に5%ずつゆるやかに上がるとは言い切れません。附則18条には、地目の変換などの事情がある土地について、似た土地の課税標準をもとにした別の計算(比準課税標準額)を使う決まりもあります。家の取り壊しがこれに当たるかは、条文だけでは確かめられませんでした。
実際の額は、土地のある市区町村の資産税の担当に試算を頼むのが確実です。問い合わせるときは、手元の納税通知書を用意しておくと話が早く進みます。令和9年度以降の扱いは、今後の税制改正で決まります。
放置した空き家も特例が外れることがある
家を解体しなければ税金が上がらない、というわけではありません。空家等対策の推進に関する特別措置法(空家法)により、放置された空き家にも特例が外れる場合があります。
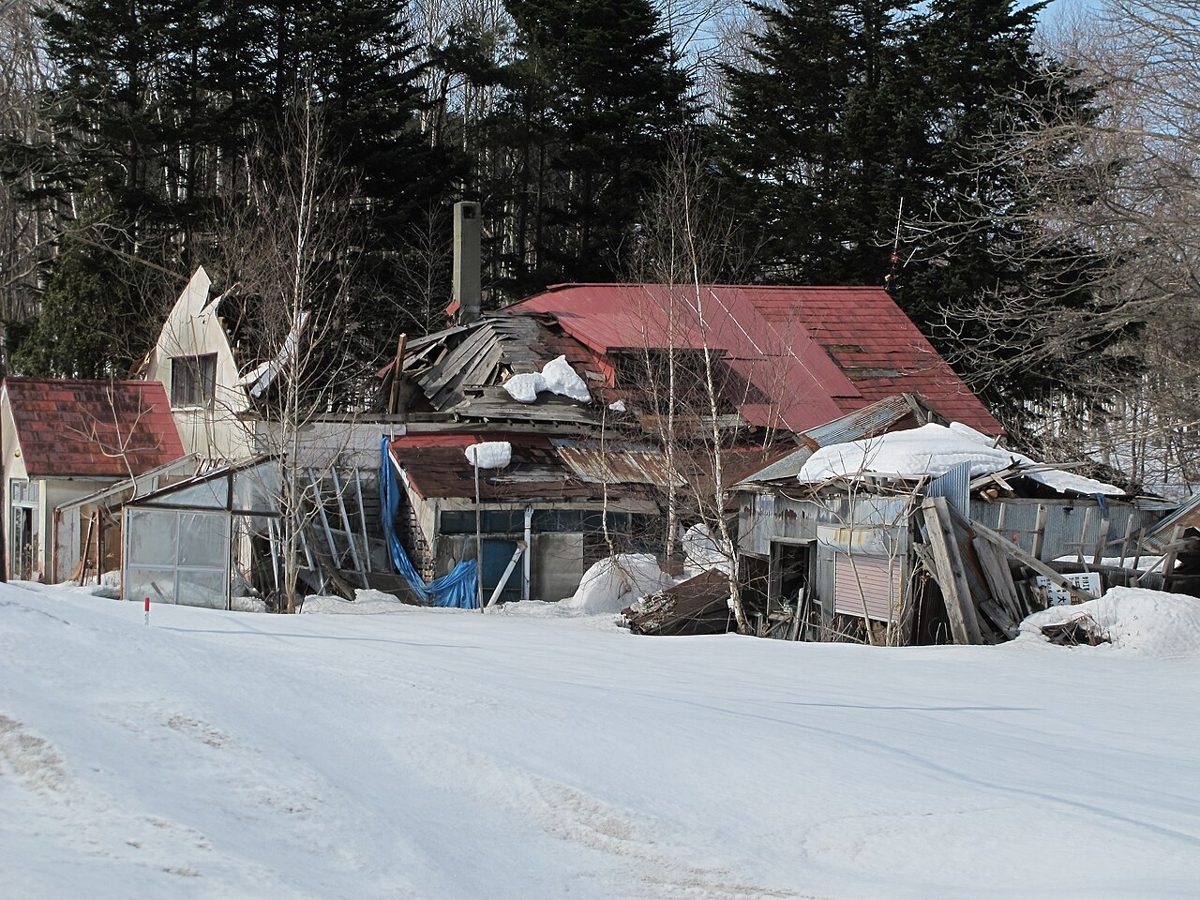
空家法は、空き家を2つの段階に分けています。
- 特定空家等(2条2項): 倒壊など保安上危険、衛生上有害、景観を損なう、周辺の生活環境のために放置が不適切、のいずれかの状態にある空き家。
- 管理不全空家等(13条): このままでは特定空家等になるおそれがある空き家。令和5年12月13日に施行された改正で加わりました。
市区町村は、管理不全空家等の所有者に指導をし、それでも改善されなければ勧告をします。特定空家等には、助言や指導、勧告、命令、代執行の順で対応します。地方税法349条の3の2は、どちらの勧告を受けた空き家の敷地も住宅用地の特例から外すと決めています。
国土交通省の資料によると、平成27年5月から令和5年3月までに特定空家等に出された勧告は3,078件です。命令は382件、代執行は180件でした。
同じ資料は、平成27年の総務省の通知も紹介しています。解体を予定していて使う見込みがない家屋や、人が住むと見込めない家屋は「住宅」に当たらないという内容です。勧告がなくても、家の状態によっては特例が外れることがあります。
解体の時期を決める前に確かめること
解体の時期は、税金だけで決めるものではありません。建物の傷み具合や近所への影響、補助金の受付期間などもかかわります。
判断の前に、次の点を確かめておくと整理しやすくなります。
- 今の土地の課税標準と価格。
- 解体後に土地の税額がどう変わるかの見込み。市区町村の資産税の窓口で聞けます。
- 市区町村から空家法の指導や勧告を受けていないか。
- 補助金を使う場合の受付期間と完了報告の期限。
補助金の受付期間は市区町村ごとに違います。解体の補助金の記事で、5つの市の例を比べています。解体費用の目安は費用の内訳の記事にまとめました。
出典
- e-Gov法令検索(地方税法 349条の3の2・359条・702条の3・附則18条) https://laws.e-gov.go.jp/law/325AC0000000226
- e-Gov法令検索(空家等対策の推進に関する特別措置法) https://laws.e-gov.go.jp/law/426AC1000000127
- 国土交通省(空家法と住宅用地特例の資料) https://www.mlit.go.jp/jutakukentiku/house/content/002019834.pdf
- 国土交通省(空家等対策特別措置法のページ) https://www.mlit.go.jp/jutakukentiku/house/jutakukentiku_house_tk3_000035.html
- 千葉市(家屋を取り壊したときの固定資産税のよくある質問・2026年8月17日更新) https://www.city.chiba.jp/faq/zaiseikyoku/zeimu/kazeikanri/83.html
いずれも2026年11月3日に確認しました。負担調整の措置は令和8年度までのもので、令和9年度以降は変わる可能性があります。